
英伟达(NVDA)将于 2025 年 11 月 19 日发布 2025 财年第三季度(FQ3)财报。回首上一季度,公司休养后每股收益(EPS)为 1.05 好意思元开yun体育网,公认司帐原则(GAAP)下每股收益 1.08 好意思元,总营收 467.4 亿好意思元,均超出市集广博预期。关于行将到来的季度,休养后每股收益算计将达 1.25 好意思元,环比增长 19%;营收算计达 548 亿好意思元,环比增长 17%。值得详实的是,休养后每股收益增速卓著营收增速,这意味着净利润率有望扩大 —— 算计下一季度休养后净利润率将从之前已十分出色的 55.3% 进一步升迁至 56.2%。
 ]article_adlist-->【如需和咱们相易可扫码添加进社群】
]article_adlist-->
英伟达:
将来利润率将保捏肃穆
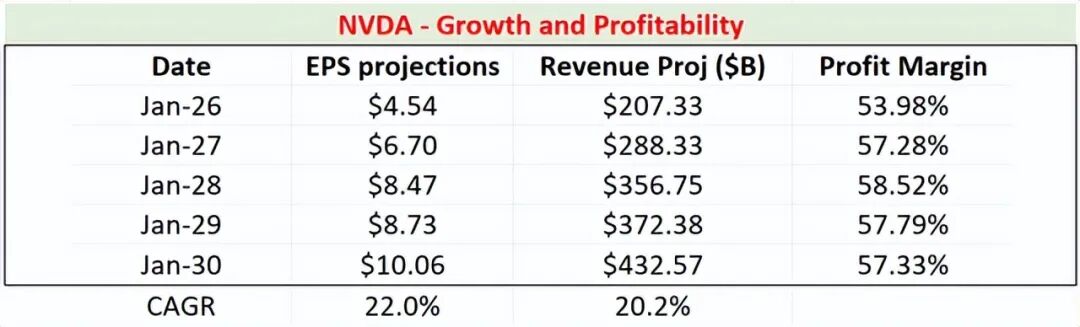
算计将来,分析师对英伟达将来几年的财务远景极为乐不雅,不仅预期其将收场大幅增长,还将看护强盛的盈利才智。具体而言,字据现时市集共鸣,公司将来 5 年每股收益复合年增长率(CAGR)算计为 22.0%,营归附合年增长率为 20.2%。按照这一增速,其每股收益和营收在这段时候内都将收场翻倍以上增长。再次需要详实的是,每股收益增速高于营收增速,这预示着利润率存在推广后劲。
具体来看,第三列是假定将来 5 年股份数目不变的情况下,对净利润率的预测。如图所示,分析师的预测袒露其净利润率全体呈推广态势:从 2026 财年的约 53.98%,攀升至 2028 财年算计的峰值 58.52%,将来 5 年平均净利润率将达 57.0%。
鉴于英伟达在 AI 软硬件生态系统中领有矫捷的竞争壁垒,分析师以为有多项强盛催化成分将在短期和长期守旧其超高盈利才智。
领先,守旧利润率推广的要紧成分是产物结构向数据中心基础步伐歪斜。分析师算计,绝大巨额增长将来显示利润率的数据中心业务,包括先进 AI 芯片、收集建立和软件授权。
其次,不成或缺的 CUDA 软件生态系统是另一要津成分。在分析师看来,这早已成为英伟达的中枢高利润率壁垒。鉴戒其他公司的教师(如微软(MSFT)和苹果(AAPL)),如果将来英伟达的软件业务发扬更伏击的作用,分析师并不会感到巧合。数百万开荒者深度融入 CUDA 平台,为超大限度数据中心运营商和企业客户带来了不菲的调遣资本,酿成了技能锁定效应。
英伟达在中国市集的份额正在流失
与此同期,研讨到中国市集的近期动态,分析师以为英伟达在中国市集所临的不礼服性照旧较高。伯恩斯坦(Bernstein)提供的数据袒露,英伟达在中国 AI 芯片市集的份额算计将从 2024 年的 66% 降至 2025 年的 54%。但敷陈中提议的以下不雅点标明,其市集份额可能进一步流失:
宇宙股票商讨与经纪公司伯恩斯坦在近期敷陈中预测,英伟达在中国 AI 芯片市集的份额将从昨年的 66% 降至 2025 年的 54%。
这一份额下滑部分源于芯片供应修起的复杂性,而更伏击的是,中国脉土 AI 芯片制造商正继续霸占这个闹热发展的国内市集。伯恩斯坦在敷陈中示意:“好意思国的出口不竭为中国脉土 AI 搞定器供应商创造了独到机遇,因为它们无需与宇宙起初进的竞品竞争。” 敷陈还指出,华为、寒武纪和海光信息等中国企业的影响力正日益升迁,并算计 “中国 AI 芯片市集的国产化率将从 2023 年的 17% 飙升至 2027 年的 55%”。
事实上,国产主要芯片开荒商正赶快迭代产物。在多方引发下,国内企业纷纷部署国产 AI 芯片,分析师算计这一迭代速率将捏续以致进一步加速。一个权贵的例子是,华为近期鸠合发布了多款芯片(详见下表)。华为文告将在 2028 年前推出一系列新芯片(昇腾系列)。据分析师所知,华为此前从未公开知道过其 AI 芯片的发展阶梯图。
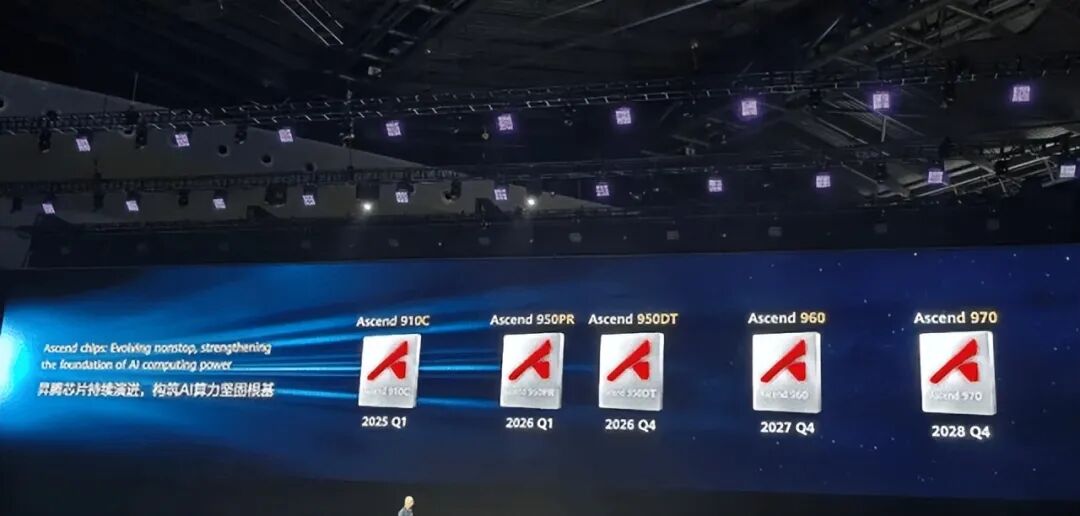
尽管当今在缱绻才智上存在差距,但分析师以为国产芯片有几种潜在格式不错自负国内的 AI 需求。最浅陋的格式是通过集群架构(如华为云矩阵(CloudMatrix)),以数目弥补性能不及。这种架构不错收场数百以致数千颗国产芯片的高速互联,酿成稠密的缱绻集群。如斯一来,单点性能的颓势不错通过更多芯片来弥补,有望收场极端的系统级性能。
其他风险与最终不雅点
国产 AI 芯片的捏续发展也可能对英伟达的订价权组成压力。在分析师看来,迄今阻挡,凭借在高性能 AI 芯片规模近乎左右的地位,英伟达领有无可匹敌的订价权 —— 这少许从公司近 70% 的毛利率中可见一斑。但跟着国产AI 芯片的捏续发展,可能会减轻英伟达的订价权,原因如下:
最平直的原因是价钱竞争。此外,中国市集的巨大限度也为原土企业提供了成长和完善自己生态系统的沃土,进而可能导致竞争超出中国市集的范围。极端是,如果华为昇腾生态系统在近期走向老到,性能达到英伟达受限芯片的水平,并以肖似其以前智高手机的发展模式运行诱骗国外需求,分析师并不会感到巧合。
估值方面,不管是从皆备水平如故联系于 “七巨头”(Mag 7)等密切同业来看,英伟达现时基于 2026 财年的 42 倍市盈率仍处于高位。不外,研讨到其强盛的增长预期,其远期市盈率相对盈利增长比率(PEG)仅为 1.29 倍,在 “七巨头” 中是最具诱骗力的。
一言以蔽之,这次从头注目英伟达,主淌若受到行将发布的 Q3 财报和中国市集变化的股东。这些动态使得公司短期和将来几年的远景呈现出休戚各半的态势。

 海量资讯、精确解读,尽在新浪财经APP